Nel vocabolario degli investitori istituzionali e dei grandi Wealth Manager, la parola “rendimento” non ha alcun valore pratico se non viene immediatamente accostata a un’altra metrica fondamentale: il Rischio.
Ogni volta che un capitale viene allocato, si espone a delle variabili. Nel mercato immobiliare tradizionale, la variabile più temuta, quella in grado di distruggere interi Business Plan e prosciugare la liquidità di un investitore, porta un nome preciso: Morosità (o, nel suo gemello altrettanto letale, lo Sfitto).
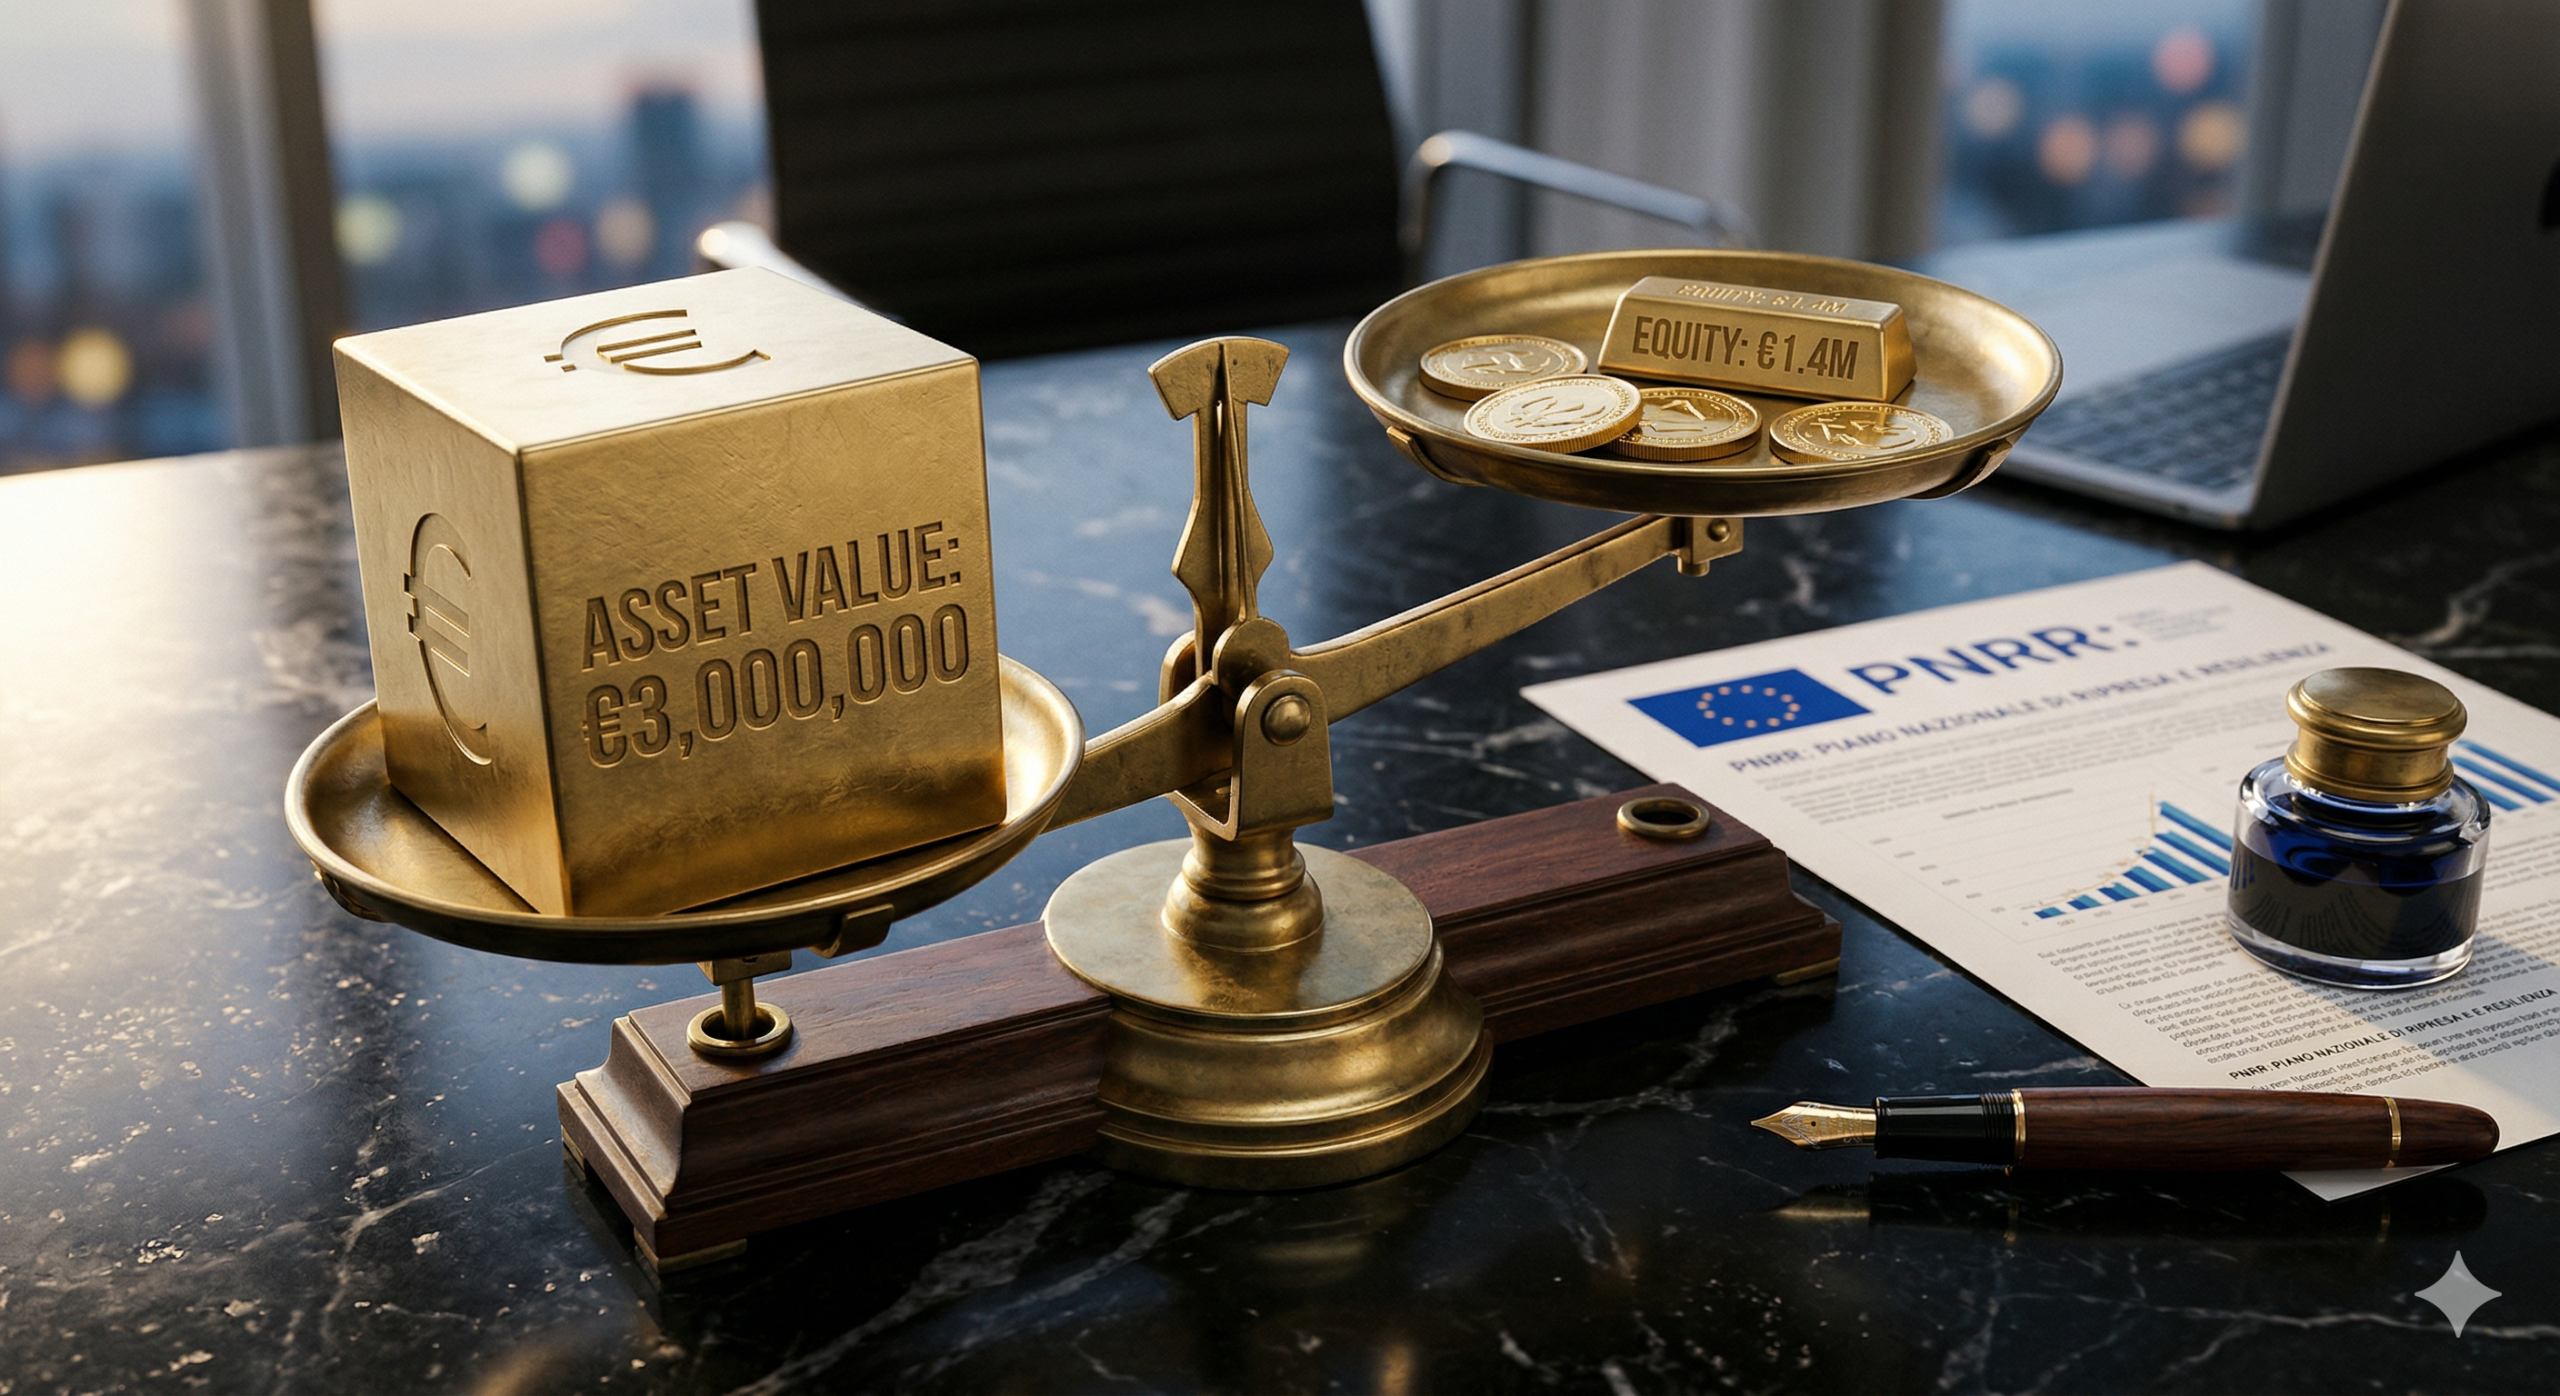
In Ravizza & Partners, quando strutturiamo operazioni Off-Market destinate alla nostra clientela, il nostro primo obiettivo non è calcolare quanto si può guadagnare negli scenari ottimali, ma stressare il modello per capire cosa succede negli scenari peggiori (Stress Test). L’operazione in fase di ultimazione a Torino, in Corso Francia – un asset cielo-terra da 3.000.000 di euro con 1.600.000 euro di contributi PNRR a fondo perduto – non è solo un capolavoro di leva finanziaria. È, soprattutto, una lezione magistrale di Risk Management.
In questo approfondimento, abbandoniamo l’entusiasmo commerciale e adottiamo la fredda logica dei numeri. Vi dimostriamo matematicamente perché gestire 80 posti letto universitari non significhi avere “80 problemi”, ma equivalga esattamente al contrario: azzerare statisticamente il rischio di insolvenza attraverso il principio finanziario del frazionamento.
1. La Trappola del “Rischio Binario” nel Residenziale di Lusso
Per comprendere la potenza dello Student Housing, dobbiamo prima analizzare la fragilità del modello tradizionale che molti investitori continuano, per inerzia, a preferire.
Immaginiamo che voi decidiate di investire gli stessi 3 milioni di euro per acquistare uno o due super-attici nel centro storico di Torino, per poi affittarli a dirigenti d’azienda o grandi professionisti. La logica comune suggerisce che “un solo inquilino ricco” equivalga a “zero problemi”. La matematica finanziaria, invece, dice che vi siete appena infilati nella trappola del Rischio Binario.
Il vostro flusso di cassa (Cash Flow) dipende al 100% dalle sorti di una singola entità. È un interruttore: acceso (1) o spento (0). Se il dirigente perde il lavoro, viene trasferito improvvisamente all’estero, o se la sua azienda entra in crisi e lui smette di pagare i 5.000 o 10.000 euro di canone mensile, il vostro reddito crolla istantaneamente da 100 a zero.
A quel punto, inizia il calvario:
-
Mesi di mancati incassi.
-
Spese legali pesantissime per lo sfratto (che in Italia richiede tempistiche incompatibili con l’efficienza finanziaria).
-
Spese di ripristino dell’immobile.
-
Mesi di “sfitto” (Vacancy) per trovare un nuovo inquilino dello stesso calibro.
Avete concentrato tutto il vostro rischio su un unico nodo. Se quel nodo cede, l’intera rete crolla. In finanza, questa si chiama Concentrazione del Rischio, ed è l’errore che i fondi istituzionali evitano come la peste.
2. La Matematica del Frazionamento: L’Algoritmo degli 80 Letti
Guardiamo ora all’architettura dell’operazione di Corso Francia. Voi non state affittando un immobile a una persona. State acquisendo un’infrastruttura ricettiva (25 camere premium) che eroga un servizio a 80 soggetti indipendenti.
Questo cambia totalmente le regole della fisica finanziaria. L’interruttore “acceso/spento” viene sostituito da un dimmer, un cursore che, anche nei momenti di massima turbolenza, subisce solo fluttuazioni millimetriche.
L’Impatto Statistico dello Sfitto (Vacancy Rate)
Ipotizziamo uno scenario negativo: uno studente, a metà anno accademico, decide di ritirarsi dagli studi o si trasferisce e, violando il contratto, smette di pagare o lascia la stanza. Nel modello binario (l’attico), avreste perso il 100% del fatturato. Nel modello Corso Francia, avete perso 1 letto su 80. Ovvero l’1,25% del vostro fatturato mensile.
Il restante 98,75% dei flussi di cassa continua a entrare puntualmente nei vostri conti correnti. Questa piccola perdita dell’1,25% è talmente irrilevante da essere già ampiamente assorbita da quello che nei Business Plan istituzionali viene definito “Fondo Sfitto Fisiologico” (generalmente calcolato attorno al 3-5%). La struttura continua a generare enormi profitti, a pagare le sue spese di gestione, a remunerare il vostro capitale, senza che voi avvertiate il minimo sussulto finanziario.
Questo principio di “spalmatura” del rischio è lo stesso che utilizzano le compagnie assicurative e le banche centrali. Si chiama Hedging Naturale. Più il numero di pagatori aumenta, più la curva delle insolvenze si appiattisce verso lo zero statistico.
3. Il “Pagatore Perfetto”: Perché l’Insolvenza è un Mito
Fino a qui abbiamo analizzato la matematica delle probabilità. Ma per azzerare davvero il rischio, dobbiamo analizzare la qualità del debitore. L’obiezione classica del proprietario immobiliare della vecchia guardia è: “Gli studenti sono inaffidabili, non hanno un reddito, fanno danni”.
Questa obiezione è corretta se parliamo di affittare stanze in nero nei quartieri degradati. Ma crolla miseramente quando si analizza il mercato del Luxury Student Housing.
L’asset di Corso Francia si posiziona in una fascia Premium. Le 25 camere, dotate di bagni privati, domotica e inserite in un contesto iper-connesso e sicuro, si rivolgono a un target specifico: gli studenti del Politecnico, della ESCP Business School e dei Master d’eccellenza.
Chi firma il contratto di locazione? Non lo studente diciannovenne. Il contratto viene controfirmato dai genitori in qualità di garanti, o stipulato direttamente a loro nome. Stiamo parlando di famiglie altospendenti (HNWI – High Net Worth Individuals), spesso provenienti dall’estero o dal Nord e Centro Italia, per le quali il costo dell’affitto è solo una frazione del budget stanziato per l’istruzione d’eccellenza dei figli.
Le Barriere all’Ingresso:
-
Fideiussioni e Garanti Solidi: L’accesso alla struttura è subordinato a rigorosi controlli reddituali sulla famiglia d’origine.
-
Pagamenti Anticipati (Advance Payments): Nel mercato internazionale dello Student Housing di alto livello, è prassi comune (soprattutto per gli studenti stranieri senza storico creditizio in Italia) richiedere il pagamento anticipato di 6 mesi o, in molti casi, dell’intera annualità. Il “rischio di insolvenza” semplicemente svanisce quando l’incasso è già consolidato sul vostro conto prima ancora che lo studente disfi le valigie.
-
Il Deterrente Accademico: Una famiglia che investe decine di migliaia di euro nelle rette del Politecnico o dell’ESCP non rischierà mai di compromettere il percorso accademico del figlio (e la propria reputazione bancaria) per non pagare l’affitto della camera. Il canone universitario è, psicologicamente e fattualmente, la spesa più “prioritaria” e incomprimibile nel bilancio familiare.
In sintesi: state frazionando il rischio su 80 teste, e queste 80 teste appartengono al segmento demografico e finanziario più affidabile in assoluto.
4. L’Economia di Scala: Come si gestiscono 80 persone senza impazzire
Arriviamo all’ultima, fatidica obiezione dell’investitore privato: “Ho capito che il rischio finanziario è zero, ma il rischio gestionale? Non voglio passare le mie giornate a rispondere a 80 ragazzi a cui si è rotta la lavatrice o che hanno perso le chiavi.”
Ed è un’obiezione legittima. Se doveste gestire 80 studenti come si gestisce un affitto privato, impazzireste nel giro di una settimana. Ma i fondi istituzionali non cambiano le lampadine, e non lo farete nemmeno voi.
Il frazionamento spinto (80 letti) è esattamente la dimensione minima (la Critical Mass) che rende non solo possibile, ma altamente profittevole, l’esternalizzazione totale della gestione. L’immobile di Corso Francia è un’azienda. E come ogni azienda, viene affidata a un Management Professionale.
Il Ruolo del Property Manager Istituzionale
In operazioni di questo calibro, Ravizza & Partners struttura l’ingresso di società specializzate in Property & Facility Management. Queste aziende si occupano di tutto:
-
Marketing e riempimento delle camere (le famose “Waiting List”).
-
Selezione delle famiglie e incasso dei canoni.
-
Gestione della contrattualistica.
-
Manutenzione ordinaria e straordinaria (attraverso squadre dedicate).
-
Gestione delle pulizie e della conversione estiva (quando le camere diventano B&B per turisti nei mesi di luglio e agosto).
-
Servizio di Conciergerie e gestione degli accessi domotici.
La società trattiene una percentuale predeterminata sui canoni incassati. E qui la matematica torna ad aiutarci: proprio perché avete 80 posti letto, il costo percentuale del Property Management viene diluito (Economia di Scala) in modo tale da non intaccare minimamente il vostro macro-rendimento.
Il vostro ruolo? Sarete i beneficiari ultimi di una rendita finanziaria passiva (Hands-off Investment). Riceverete report trimestrali e bonifici periodici. Nessun contatto con gli inquilini, nessun problema operativo. Il rischio gestionale è stato scaricato su professionisti strutturati per assorbirlo.
5. Il PNRR: Lo Scudo d’Acciaio sul Capitale Investito
Tutta questa architettura di protezione del rischio acquisisce una potenza devastante quando viene incrociata con il veicolo finanziario che sta alla base del deal di Corso Francia.
Ricordiamo il perimetro dell’operazione: Voi acquisite un immobile “Cielo-Terra” a 3 milioni di euro. Poiché mettete a disposizione 80 posti letto, lo Stato italiano, attraverso i fondi PNRR, vi riconosce un contributo a fondo perduto di 20.000 euro netti per ogni posto letto. Il totale del contributo cash che rientra nelle vostre casse è di 1.600.000 euro.
L’Esposizione Reale
Se calcoliamo l’investimento sulla base del vostro capitale effettivamente a rischio (l’esposizione netta), scopriamo che state controllando un immobile Premium in Corso Francia con un impegno reale di soli 1,4 milioni di euro (3M – 1,6M).
Ma i canoni che incassate da quelle famose 80 teste non sono calcolati su un immobile da 1,4 milioni. Sono calcolati sul valore pieno, perché l’inquilino paga il valore di mercato della stanza, a prescindere dai contributi statali che avete incassato voi.
Questo significa che state estraendo un rendimento massimizzato (da 3 milioni) proteggendolo con il frazionamento su 80 pagatori perfetti, mentre il vostro capitale a rischio è stato dimezzato dallo Stato all’ingresso. È il “De-Risking” portato alla sua massima e più pura espressione istituzionale.
Conclusione: La Geometria del Sonno Tranquillo
Gli investimenti non si valutano solo per quanti zeri portano sul conto corrente, ma per la qualità della vita che garantiscono all’investitore. Il logorio psicologico di un inquilino moroso in un asset da milioni di euro è un costo occulto che nessun Family Office calcola mai abbastanza.
L’operazione dello Studentato in Corso Francia sovverte questo paradigma. Distrugge il rischio di sfitto spalmando i flussi di cassa su una platea vasta e inelastica. Azzera il rischio di insolvenza selezionando un target di pagatori supportati da capitali familiari ingenti. Elimina l’esaurimento operativo delegando la gestione a una struttura industriale grazie all’economia di scala. E, soprattutto, il cantiere è in dirittura d’arrivo: tra 30 giorni l’immobile sarà collaudato e pronto per la prima generazione di studenti, polverizzando anche l’ultimo, grande nemico dell’investitore (il ritardo edilizio).
Avere 80 teste in una proprietà non significa avere 80 problemi. Nel lusso istituzionale, significa avere l’assoluta, matematica certezza che i vostri dividendi verranno staccati ogni singolo mese.
L’immobile sarà completato tra 30 giorni, garantendo un accesso rapido e privo di rischi di cantiere ai fondi PNRR. Desidera esaminare la solidità di questi numeri in prima persona e valutare l’allocazione del Suo capitale? Fissi un incontro riservato.