In economia, le opportunità d’investimento più redditizie e sicure non nascono mai dall’equilibrio, ma dalle disfunzioni. Quando un mercato si muove a due velocità differenti – con una domanda che evolve rapidamente e un’offerta che rimane ancorata a paradigmi obsoleti – si crea quello che gli analisti definiscono un “Vuoto Strutturale”.
Oggi, nella primavera del 2026, il mercato immobiliare di Torino è l’epicentro di uno dei vuoti strutturali più evidenti e profittevoli d’Europa. Lo definiamo Il Paradosso di Torino.
Da un lato, la città ha attratto con successo una nuova élite accademica globale: decine di migliaia di studenti internazionali e fuorisede altospendenti, supportati da famiglie con capitali ingenti (High-Net-Worth Individuals). Dall’altro lato, il tessuto immobiliare cittadino è rimasto fermo agli anni ’80, offrendo soluzioni abitative frammentate, vetuste e drammaticamente inadeguate agli standard di questa nuova utenza.
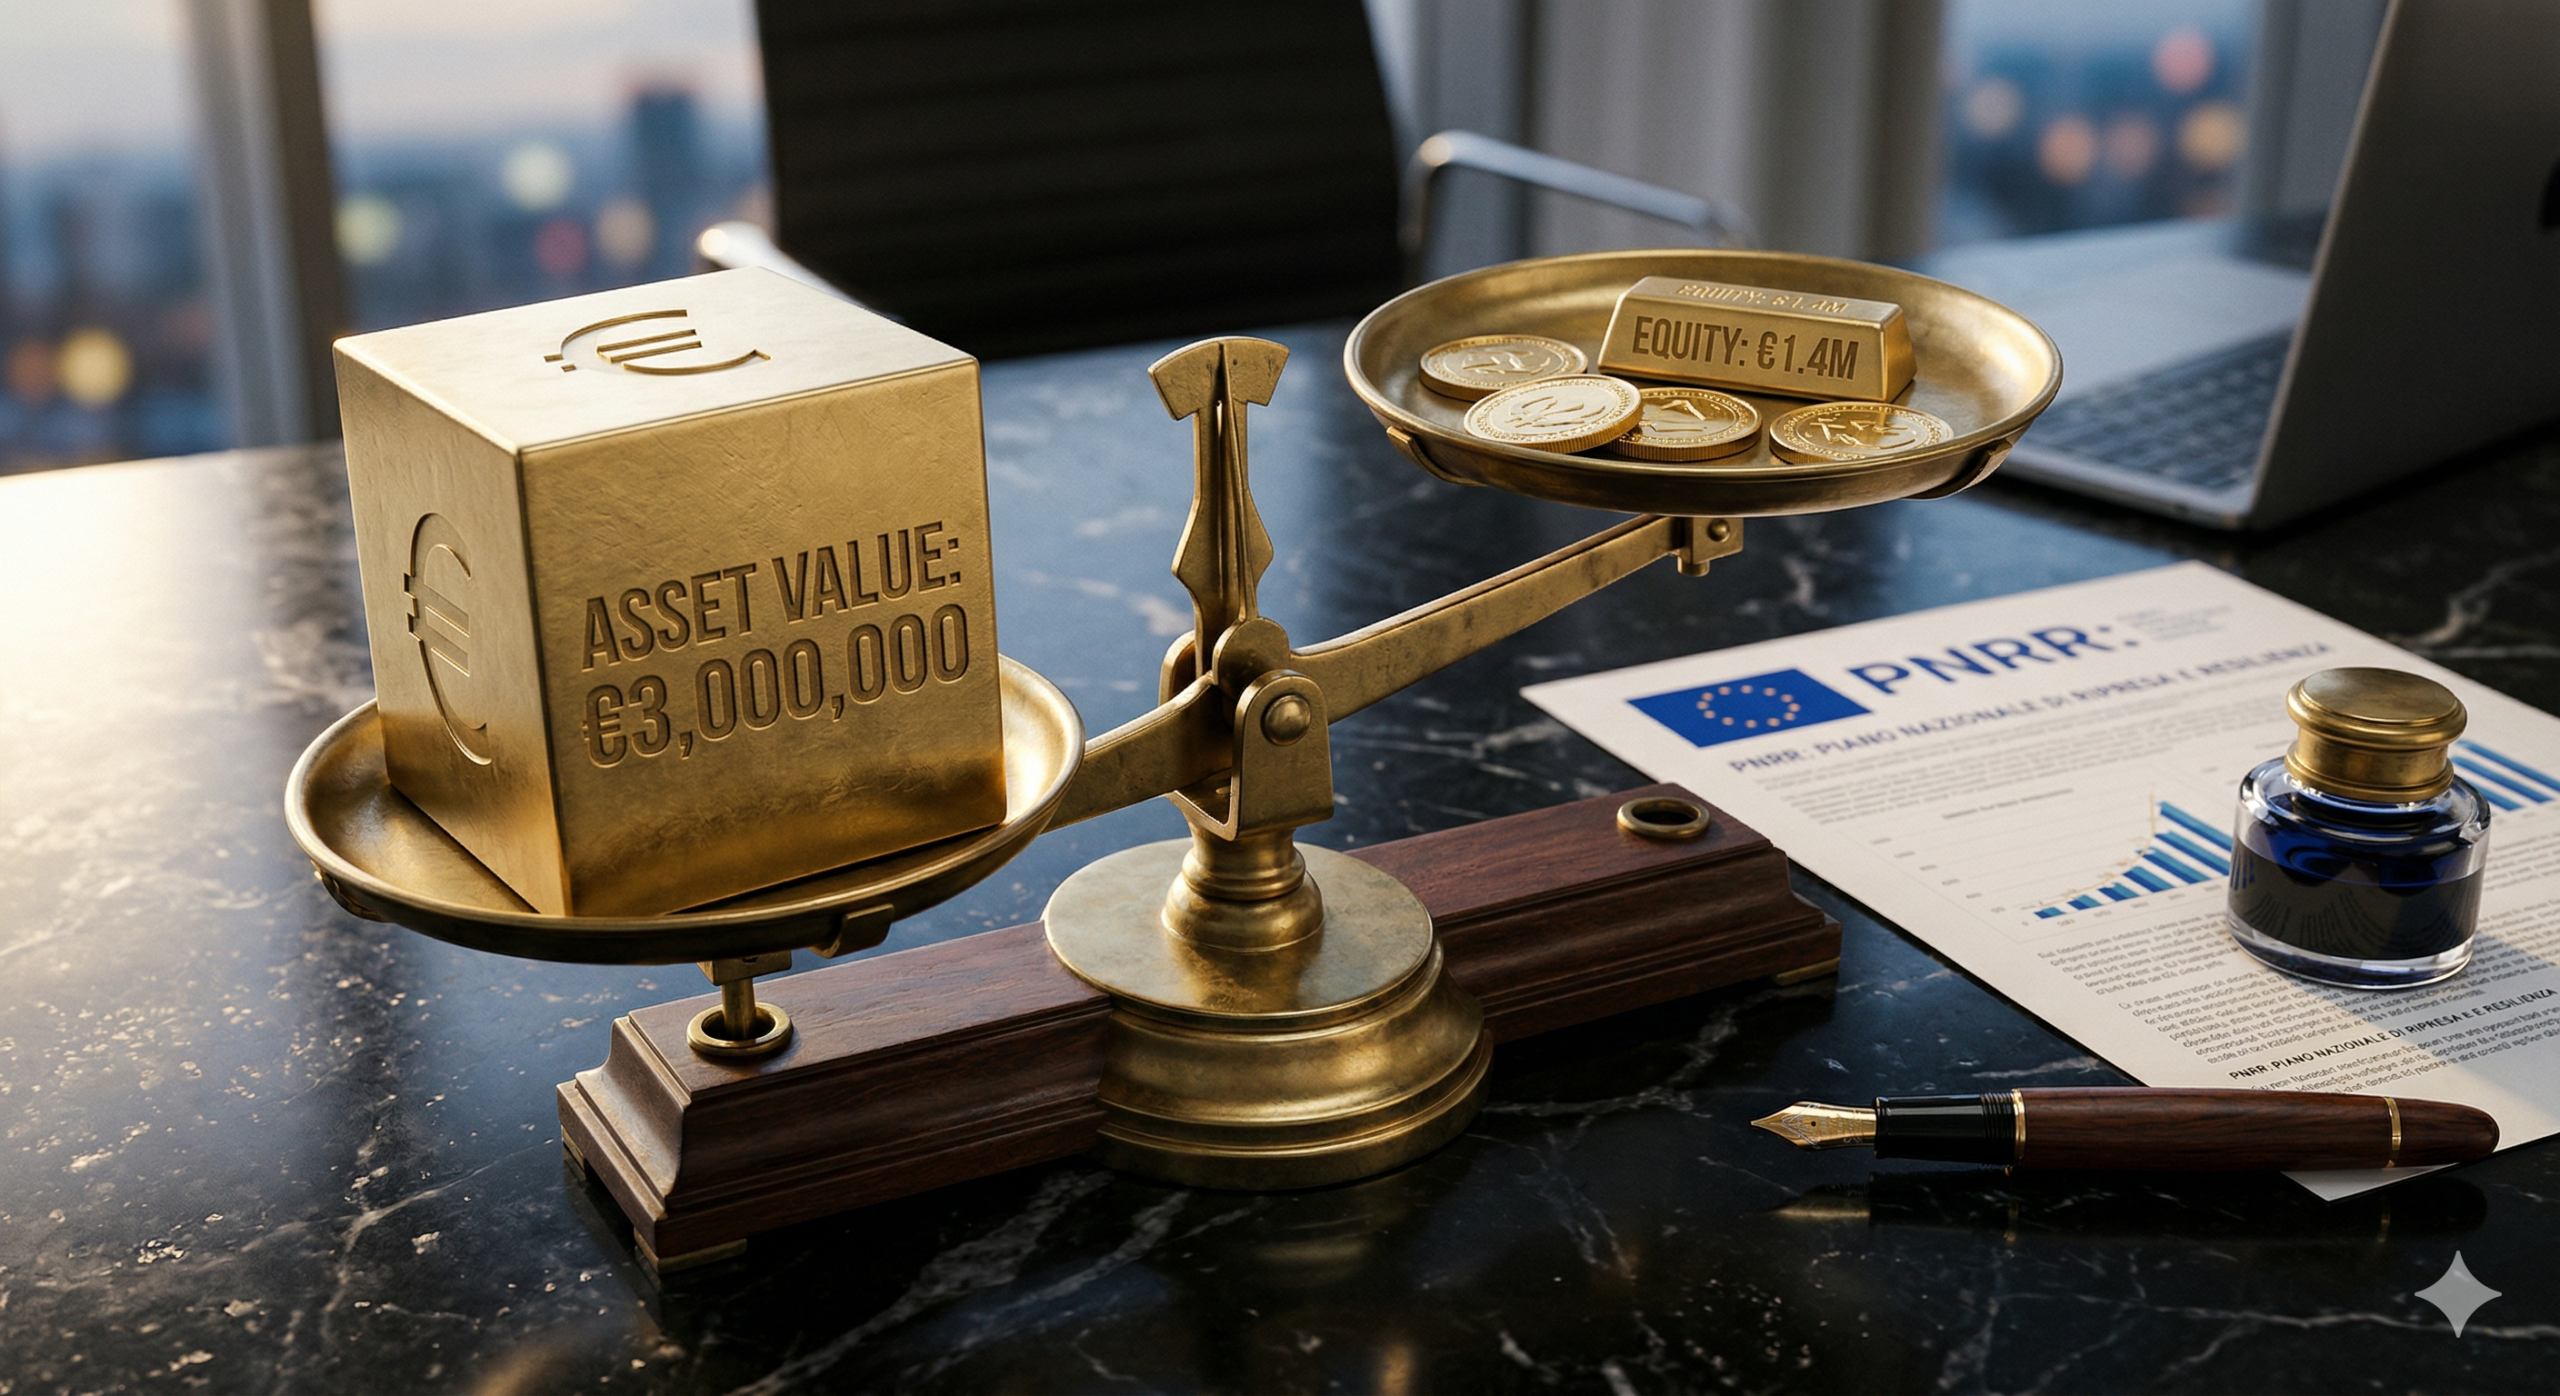
In Ravizza & Partners, non operiamo seguendo le mode del mercato retail, ma analizzando questi gap macroeconomici. L’acquisizione del cielo-terra in Corso Francia – un asset da 3 milioni di euro, supportato da 1.600.000 euro di fondi PNRR, destinato a ospitare 80 posti letto premium – non è un semplice progetto immobiliare. È un intervento chirurgico progettato per incunearsi esattamente in questo paradosso, posizionandosi in un segmento in cui la concorrenza è letteralmente pari a zero.
In questo documento analitico, smonteremo i numeri di questo squilibrio e vi dimostreremo perché controllare 80 letti di lusso a Torino oggi significhi possedere un vero e proprio monopolio sulla fascia più ricca e solvibile della domanda.
1. La Mutazione della Domanda: L’Arrivo dell’Élite Globale
Per decenni, Torino è stata una città “monocentrica”, la cui demografia e ricchezza ruotavano esclusivamente attorno al settore automotive. Quando quel settore ha rallentato, la città ha dovuto reinventarsi, e lo ha fatto puntando sull’economia della conoscenza.
Istituzioni come il Politecnico di Torino e la ESCP Business School hanno scalato i ranking mondiali. Non attraggono più solo il bacino d’utenza piemontese o del Sud Italia, ma competono direttamente con Londra, Parigi, Zurigo e Milano per attrarre i migliori talenti su scala globale.
Il Profilo del Nuovo Fuorisede
Questo riposizionamento ha mutato geneticamente l’identikit dello studente medio. Non stiamo più parlando del ragazzo che cerca il massimo risparmio, disposto a condividere una stanza doppia in un quartiere periferico per rientrare in un budget mensile di 300 euro. Stiamo parlando di futuri manager, ingegneri aerospaziali, figli di dirigenti d’azienda, diplomatici o imprenditori (sia italiani che stranieri). Per queste famiglie, il costo della retta universitaria (che spesso viaggia tra i 15.000 e i 25.000 euro l’anno) è un investimento in capitale umano.
Di conseguenza, il budget allocato per l’abitare (Housing) è altissimo, in elastico e non negoziabile sulla qualità. Queste famiglie cercano:
-
Standard di sicurezza assoluti.
-
Privacy (bagno privato en-suite obbligatorio).
-
Connettività di livello aziendale (Wi-Fi 7).
-
Logistica perfetta (metropolitana sotto casa).
-
Una “Community” di pari livello (aree lounge, networking).
La domanda per questo specifico prodotto – il Luxury Student Housing – è esplosa. E qui si scontra con il muro della realtà immobiliare torinese.
2. Il Fallimento dell’Offerta: La Crisi del “Provision Rate”
Se la domanda è composta da “clienti Premium” pronti a pagare cifre fuori mercato, perché l’offerta non si è adeguata?
La risposta risiede nell’indicatore fondamentale di questo settore: il Provision Rate (Tasso di Copertura). Questo numero indica la percentuale di studenti fuorisede che riesce a trovare posto in strutture istituzionali (Purpose-Built Student Accommodation – PBSA) rispetto al mercato frammentato dei privati.
In città come Londra o Amsterdam, il Provision Rate supera agevolmente il 30%. A Torino, questo tasso è storicamente bloccato su percentuali a singola cifra. Questo significa che oltre il 90% degli studenti è costretto a riversarsi sul mercato privato tradizionale.
Ma il mercato privato torinese è strutturalmente incapace di assorbire una domanda di lusso. Il patrimonio immobiliare italiano è vecchio. Il tipico appartamento offerto agli studenti è un trilocale o quadrilocale concepito negli anni ’60 o ’70, appartenente a proprietari privati (spesso anziani o eredi frammentati) che non hanno né la volontà né i capitali (CAPEX) per effettuare ristrutturazioni profonde.
Il risultato è un panorama desolante:
-
Arredamenti di recupero.
-
Impianti energetici inefficienti e bollette fuori controllo.
-
Un solo bagno da condividere in tre o quattro persone.
-
Contratti rigidi (4+4) che non si adattano ai cicli accademici.
Questa non è un’offerta; è un compromesso forzato. Le famiglie altospendenti accettano queste condizioni solo perché non c’è alternativa. Ma la loro frustrazione è il vostro più grande margine di profitto.
3. L’Oceano Blu: 80 Letti in un Mercato Senza Concorrenti
Nel linguaggio della strategia aziendale, il mercato degli affitti universitari tradizionali a Torino è un “Oceano Rosso”: migliaia di piccoli proprietari che si fanno la guerra sul prezzo, abbassando i canoni per attirare inquilini sempre più problematici, in immobili che si deprezzano anno dopo anno.
L’operazione di Corso Francia vi proietta istantaneamente in un “Oceano Blu”: un segmento di mercato vergine, in cui la domanda è altissima, la capacità di spesa è illimitata e i concorrenti semplicemente non esistono.
Perché i Grandi Fondi non hanno già saturato il mercato?
Se l’opportunità è così evidente, perché i grandi sviluppatori internazionali non hanno già costruito migliaia di posti letto di lusso? Perché l’Italia, e Torino in particolare, presenta altissime barriere all’ingresso per i colossi stranieri. La difficoltà di trovare interi edifici cielo-terra in posizioni “Prime” (come Corso Francia, sulle linee della metropolitana), i tempi estenuanti della burocrazia per i cambi di destinazione d’uso e l’incertezza cronica dei cantieri tengono lontani i fondi d’investimento dalla fase di Sviluppo. I fondi preferiscono comprare immobili già finiti e stabilizzati.
Questo crea un “Collo di Bottiglia” (Bottleneck) perfetto. Ed è esattamente qui che la nostra operazione si inserisce con una precisione letale.
Invece di competere nel mare del residenziale obsoleto, l’asset di Corso Francia immette sul mercato 80 posti letto suddivisi in 25 Suite Accademiche Premium. Non state offrendo “una stanza in affitto”. State lanciando un’infrastruttura d’élite che offre esattamente ciò che il mercato privato non può tecnicamente fornire:
-
L’indipendenza di un bagno privato per ogni ospite.
-
Il controllo domotico e gli accessi keyless.
-
L’efficienza energetica (e il relativo rispetto dei parametri ESG).
-
La gestione istituzionale tramite Property Manager (nessun contatto diretto con il padrone di casa).
4. Il Potere di Prezzo (Pricing Power): I Dettati del Monopolio
Quando si opera in una condizione di squilibrio così estremo – offrendo l’unico prodotto di livello istituzionale a una platea sterminata di clienti insoddisfatti e ricchi – si innesca il fenomeno finanziario più ambito da ogni investitore: il Pricing Power (Potere di Fissazione del Prezzo).
Nel mercato residenziale tradizionale, il prezzo lo fa la concorrenza. Se chiedete 600 euro per una stanza mediocre, e il vicino ne chiede 500, il cliente andrà dal vicino. Nel mercato del Luxury PBSA, il prezzo lo fate voi.
Le famiglie che cercano il meglio per i propri figli non stanno confrontando la vostra Suite in Corso Francia con l’appartamento sgangherato in periferia. Stanno cercando un’esperienza. Essendo l’unica struttura nuova, ad alta tecnologia e pronta per l’imminente anno accademico sulla direttrice strategica della metropolitana, voi diventate la prima (e spesso l’unica) scelta.
Questo vi permette di imporre un Premium Rent. Potete fissare il canone mensile non in base alla media della zona, ma in base al Valore Percepito (e garantito) dal vostro prodotto. Questo differenziale di prezzo, moltiplicato per 80 posti letto, genera un volume di ricavi lordi (Top-Line Revenue) inavvicinabile per qualsiasi operazione di frazionamento residenziale classico. Il vostro NOI (Net Operating Income) schizza verso l’alto, non perché state speculando, ma perché state semplicemente risolvendo un gravissimo problema di mercato.
5. Il Timing Perfetto: L’Anomalia Temporale dei 30 Giorni
L’analisi dello squilibrio tra domanda e offerta sarebbe un puro esercizio accademico se non fosse supportata da una variabile operativa fulminea.
La domanda c’è oggi. I fondi PNRR (che inietteranno 1.600.000 euro a fondo perduto nella vostra operazione, dimezzando di fatto il vostro rischio di capitale) ci sono oggi, ma hanno scadenze rigidissime.
Se decideste di comprare un terreno oggi per colmare questo “Vuoto Strutturale”, impieghereste tre o quattro anni tra permessi, progettazione e costruzione. Nel frattempo, l’inflazione eroderebbe i margini, e la finestra dei fondi europei del PNRR si chiuderebbe per sempre.
Il Paradosso di Torino può essere capitalizzato solo da chi possiede l’asset giusto, al momento giusto. L’operazione di Corso Francia è l’apice di questa sincronia. Il cantiere dell’immobile è in fase terminale. Tra soli 30 giorni, la struttura sarà collaudata, le 25 Suite saranno arredate, le utenze saranno allacciate e il sistema domotico sarà online.
Non state scommettendo su una tendenza futura del mercato immobiliare. State acquistando la chiave per aprire la porta di una cassaforte già piena di domanda insoddisfatta, con un mese esatto di anticipo sull’inizio della stagione delle locazioni universitarie.
6. Il Modello Ibrido (10+2): L’Estrazione del Valore Totale
A conferma dell’unicità di questa operazione nel colmare le inefficienze del mercato locale, c’è la flessibilità dell’Asset.
Il mercato tradizionale torinese subisce passivamente lo “sfitto estivo”. Gli studenti se ne vanno a luglio e agosto, le case rimangono vuote o vengono pagate a malincuore. Le vostre 80 teste/25 Suite in Corso Francia non subiscono questo limite. Come analizzato ampiamente, la struttura è ingegnerizzata architettonicamente come un Boutique Hotel.
Lo squilibrio di mercato non riguarda solo gli studenti fuorisede altospendenti, ma anche i turisti e i professionisti (corporate travel) che in estate si riversano a Torino e non trovano sistemazioni di lusso moderne al di fuori dei circuiti alberghieri tradizionali e inflazionati del centro storico. I 20 preziosissimi posti auto inclusi nell’operazione rendono le vostre Suite il bersaglio perfetto per questa seconda ondata di domanda.
Voi non state semplicemente colmando una falla nel mercato studentesco; state arbitrando contemporaneamente due mercati paralleli, massimizzando l’estrazione del valore da ogni singolo metro quadro del vostro investimento per tutti i 12 mesi dell’anno.
Conclusione: Il Costo dell’Inazione in un Mercato Asimmetrico
Gli investimenti ordinari producono rendimenti ordinari. Nascono dall’acquisto di beni comuni (appartamenti, uffici) in mercati saturi, dove la competizione comprime i margini e il rischio di insolvenza è l’unica costante.
L’operazione del Cielo-Terra in Corso Francia appartiene a un’altra categoria della finanza. Si nutre del Paradosso di Torino: una città in cui la ricchezza accademica entra a fiumi, ma non trova contenitori adeguati per fermarsi.
Acquisire questo asset significa trasformare quel paradosso nel vostro principale vantaggio competitivo.
-
Controllate 80 posti letto in un mercato che ne ha disperatamente bisogno.
-
Azzerate il rischio di insolvenza, dialogando solo con il vertice della piramide reddituale (Genitori High-Net-Worth).
-
Abbattete il rischio di capitale, lasciando che lo Stato italiano copra 1,6 milioni di euro dell’investimento tramite i fondi europei del PNRR.
-
Eliminate il rischio di esecuzione, entrando in possesso di un asset “Pronto all’Uso” in soli 30 giorni.
In finanza, i vuoti strutturali vengono sempre colmati. Se non lo farete voi, lo farà qualcun altro (e i fondi istituzionali stranieri sono già pronti a rilevare l’operazione una volta stabilizzata, garantendovi la vostra sicura e milionaria Exit Strategy).
Il Paradosso è sotto gli occhi di tutti. L’infrastruttura per sfruttarlo è quasi terminata. La scelta di capitalizzare questa anomalia spetta solo a voi.
I dati demografici sull’inelasticità della domanda e le simulazioni di “Premium Pricing” sulle 25 Suite sono a Sua disposizione. Il cantiere si chiude tra 30 giorni, segnando il termine ultimo per posizionarsi. Ci contatti oggi per fissare una sessione di Due Diligence.