Nel mondo degli investimenti immobiliari Super-Prime e della gestione dei grandi patrimoni, esiste una linea di demarcazione netta tra gli investitori “tradizionali” e gli investitori “istituzionali”. L’investitore tradizionale cerca il bell’appartamento, spera in una lieve rivalutazione del mercato e si accontenta di un rendimento lordo del 4%. L’investitore istituzionale, al contrario, non cerca mattoni. Cerca Asimmetrie Finanziarie. Cerca operazioni dove il capitale investito viene moltiplicato non dal tempo, ma dall’ingegneria del deal stesso.
In Ravizza & Partners, il nostro compito è individuare queste rarissime asimmetrie e renderle accessibili alla nostra clientela High-Net-Worth. Oggi, nel marzo del 2026, abbiamo sul tavolo un’operazione che ridefinisce il concetto stesso di redditività immobiliare a Torino. Un’operazione in cui la matematica finanziaria supera quasi l’immaginazione, ma che poggia su basi governative e strutturali di cemento armato.
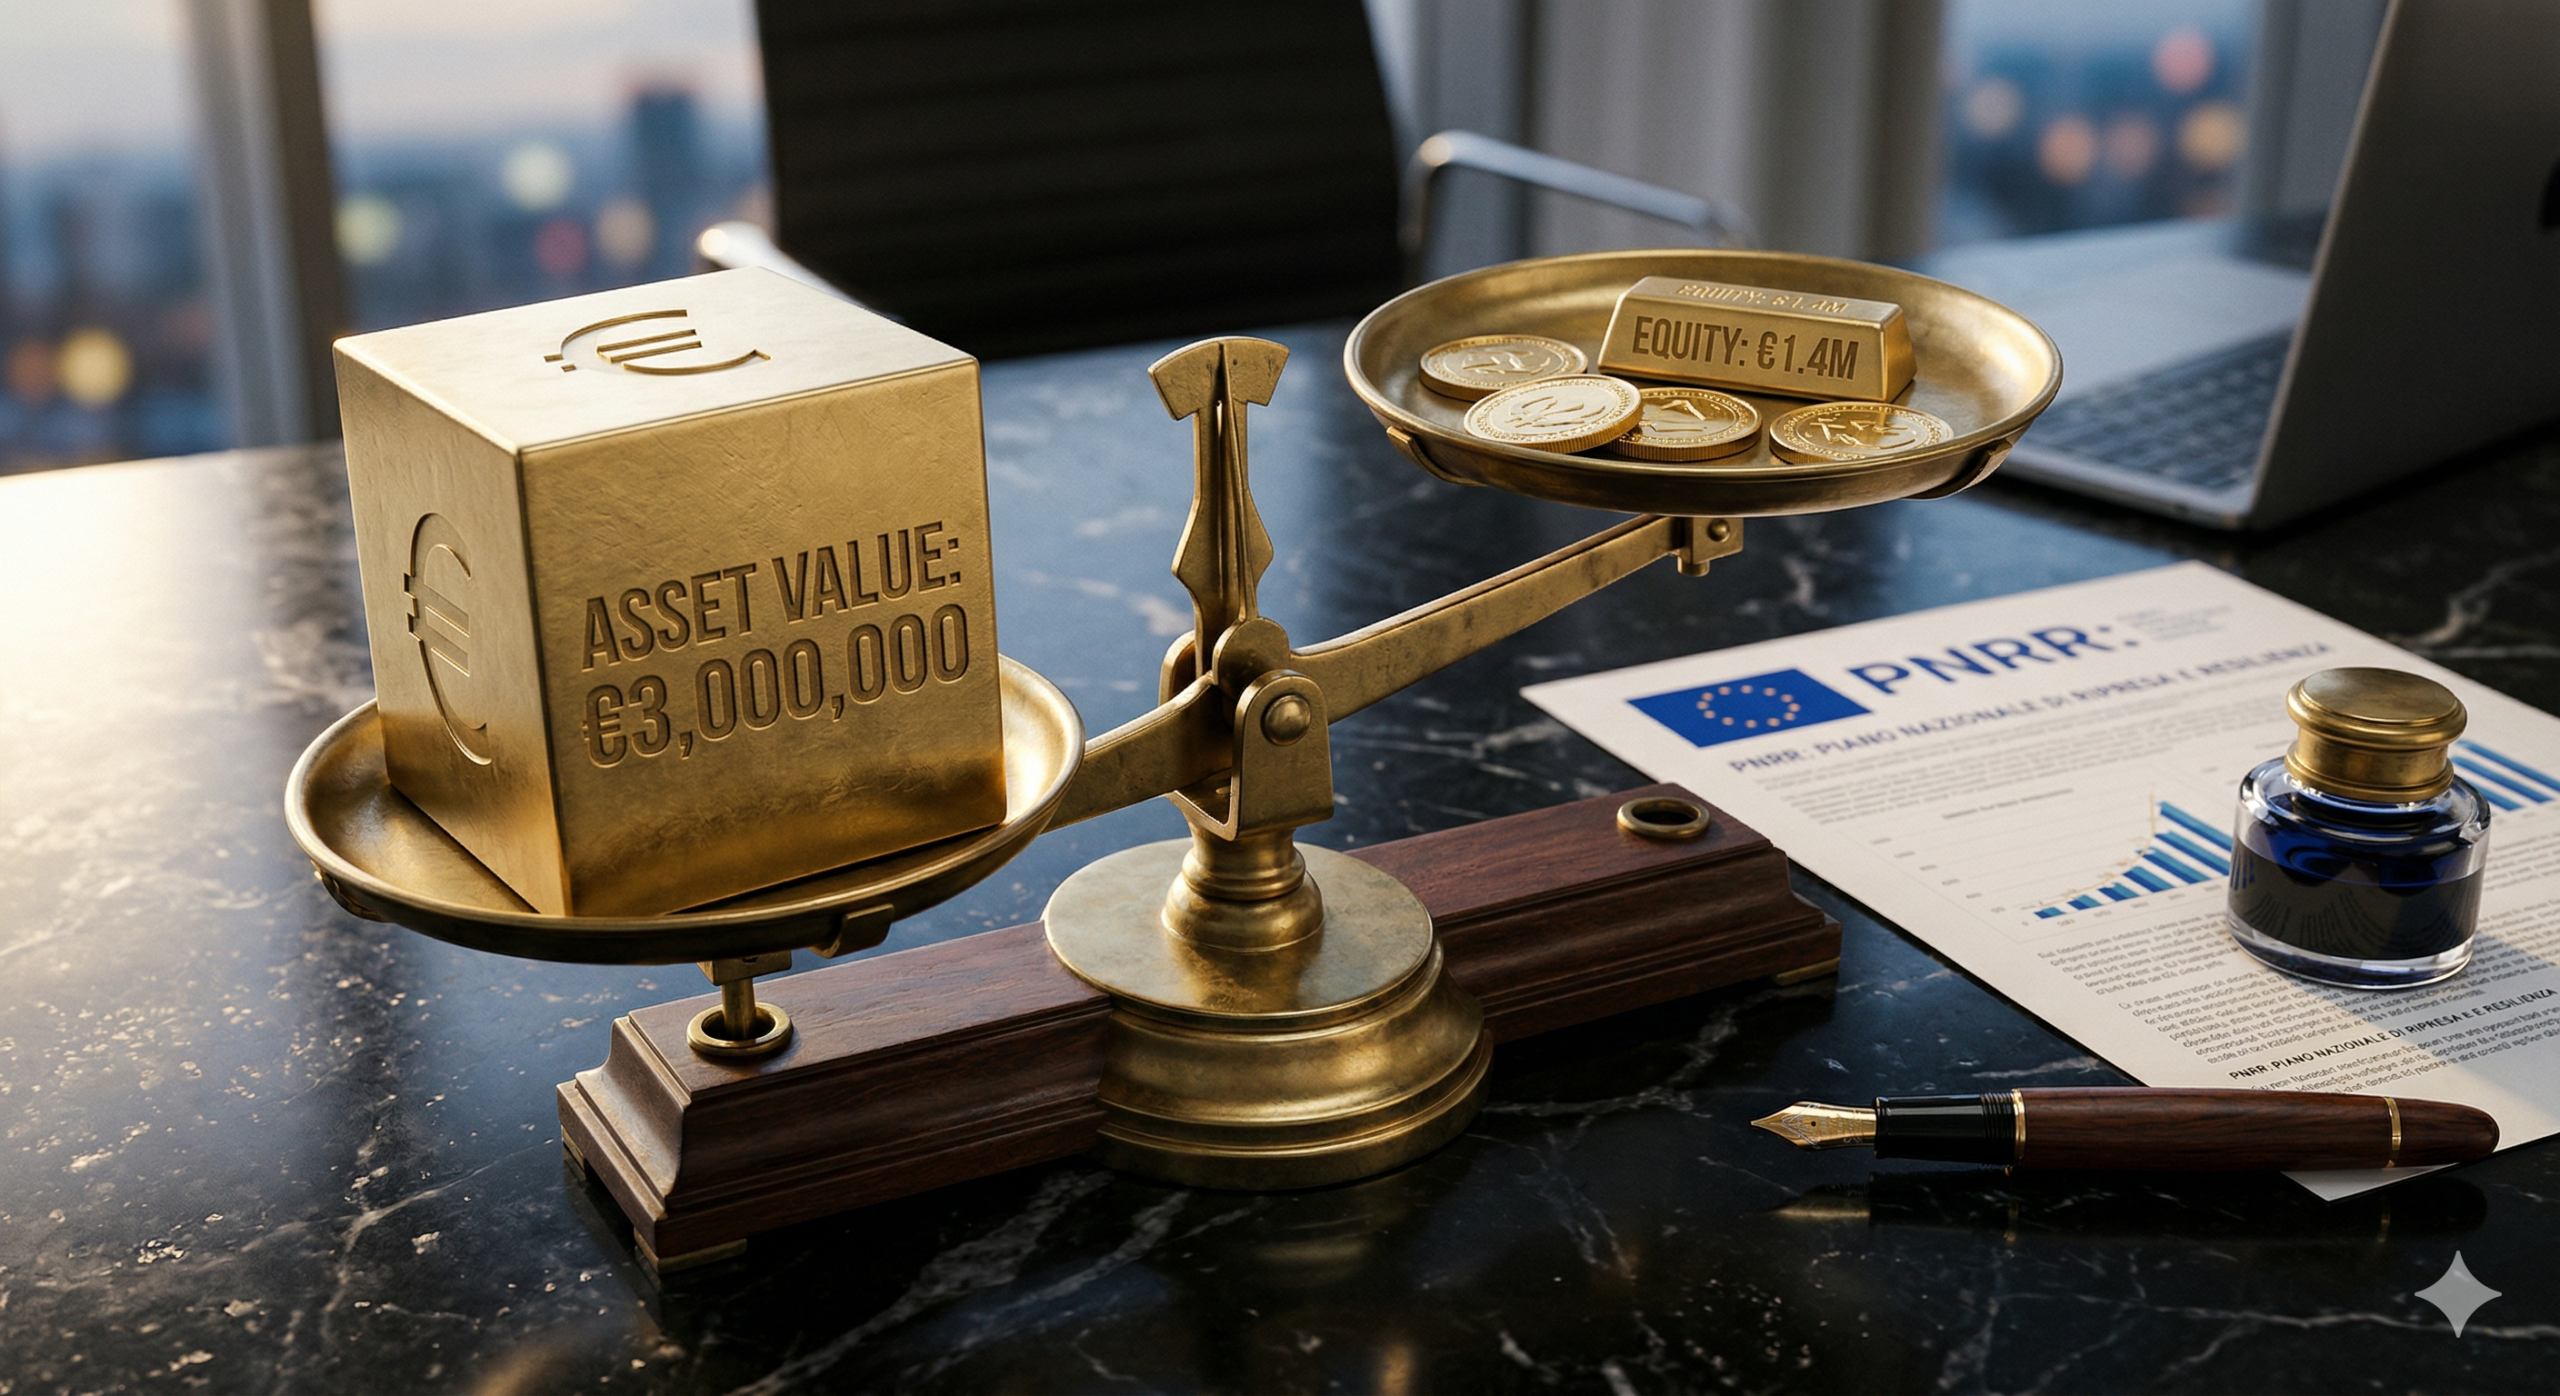
Parliamo dell’acquisizione di un intero palazzo cielo-terra in Corso Francia destinato a Studentato di lusso. Il costo dell’asset è di 3.000.000 di euro. Il capitale che vi rientrerà in cassa quasi istantaneamente è di 1.600.000 euro.
In questo articolo vi spieghiamo, in modo analitico e chirurgico, i meccanismi di questa operazione, svelando perché lo Student Housing supportato dal PNRR sia oggi, in assoluto, il Sacro Graal degli investimenti immobiliari.
1. La Finestra Irripetibile del PNRR: La Matematica del Fondo Perduto
L’elemento dirompente di questa operazione non è l’immobile in sé (che pure è eccezionale), ma il suo veicolo finanziario. Il Piano Nazionale di Ripresa e Resilienza (PNRR) ha stanziato fondi colossali per colmare il divario cronico tra il numero di studenti universitari in Italia e i posti letto disponibili. Torino, essendo ormai un polo universitario di caratura internazionale (grazie all’attrattiva del Politecnico e di poli d’eccellenza come l’ESCP), è al centro di questa tempesta perfetta di incentivi.
La normativa attuale sui fondi PNRR per lo Student Housing stabilisce un parametro chiarissimo e insindacabile: lo Stato riconosce un contributo a fondo perduto pari a 20.000 euro per ogni singolo posto letto creato e messo a disposizione. Non stiamo parlando di crediti d’imposta spalmabili in dieci anni o di detrazioni fiscali complesse. Parliamo di liquidità pura, di “Cash”, iniettata direttamente nel veicolo societario che gestisce l’immobile.
Applichiamo i Numeri al Deal di Corso Francia:
-
Valore dell’operazione (Acquisto Cielo-Terra): 3.000.000 €
-
Posti letto certificati e realizzati: 80
-
Contributo PNRR (80 x 20.000 €): 1.600.000 €
-
Esposizione Reale (Capitale Netto Investito): 1.400.000 €
Cosa significa questo dal punto di vista dell’investitore? Significa che state acquistando un asset che a bilancio (e sul mercato) vale 3 milioni di euro, e che genera canoni di locazione calcolati su un asset da 3 milioni di euro, ma lo state pagando meno della metà. L’Effetto Leva (Leverage) è sbalorditivo. Se i vostri 80 posti letto generano, ipoteticamente, 400.000 euro di canoni annui, il rendimento (Yield) non va calcolato sui 3 milioni di partenza (che darebbe un già ottimo 13%), ma sui 1,4 milioni realmente esposti, portando il ritorno sul capitale proprio (Cash-on-Cash Return) a percentuali semplicemente inavvicinabili per qualsiasi altro prodotto finanziario o immobiliare privo di rischio speculativo.
2. Il Miracolo del Tempo: “Pronto in 30 Giorni”
Se l’operazione è così redditizia, perché non la fanno tutti? Perché per accedere a questi fondi serve un requisito che paralizza il 99% degli sviluppatori: il tempo. I bandi PNRR hanno scadenze stringenti. Chi oggi ha un terreno vuoto o un rudere da ristrutturare e spera di prendere i fondi, sta scommettendo contro il cronometro. Aprire un cantiere in Italia nel 2026 significa affrontare rincari delle materie prime, ritardi delle imprese appaltatrici, imprevisti strutturali e labirinti burocratici. Se il cantiere ritarda, si perdono i fondi. È un rischio (il Development Risk) che molti investitori intelligenti non vogliono correre.
Il progetto di Corso Francia elimina questo rischio alla radice. L’immobile sarà completamente finito, collaudato e pronto per la messa a reddito in un solo mese.
Trenta giorni. Niente varianti in corso d’opera. Niente aumento dei costi dei materiali. Niente notti insonni sperando che l’impresa finisca in tempo per l’ispezione ministeriale. State acquistando un prodotto Plug & Play. Firmate l’atto, l’edificio viene consegnato, la pratica PNRR (già istruita dai nostri tecnici e legali) viene finalizzata, e l’assegno da 1,6 milioni viene staccato. Si entra a regime istantaneamente. Nel Wealth Management, il tempo non è solo denaro; il tempo è la metrica principale del rischio. Qui, il rischio tempo è pari a zero.
3. L’Asset Fisico: Perché Corso Francia e Perché il Modello Ibrido
Lasciamo per un attimo la finanza e guardiamo l’architettura dell’operazione. Stiamo parlando di un intero stabile (Cielo-Terra), che garantisce totale indipendenza gestionale (niente assemblee condominiali ostili). La struttura è composta da 25 camere premium ingegnerizzate per ospitare 80 posti letto.
La Posizione: Il Sangue dell’Immobile
Corso Francia non è una via casuale. È un’arteria vitale di Torino, servita dalla linea metropolitana che collega istantaneamente la struttura alle stazioni dell’Alta Velocità (Porta Susa) e ai centri di gravità accademici. Per un genitore straniero o di fuori regione che deve affittare una stanza per il figlio, la vicinanza alla metropolitana in una zona residenziale sicura, illuminata e ricca di servizi di alto livello non è un “plus”, è un requisito non negoziabile. Corso Francia permette di applicare canoni di locazione (Premium Rent) nettamente superiori alla media di quartieri periferici o puramente universitari, garantendo al contempo un tasso di sfitto (Vacancy Rate) tendente allo zero.
Il Modello Operativo Ibrido (10+2 Mesi)
Il vero capolavoro gestionale di questa operazione, che Ravizza & Partners consiglia per massimizzare il Cash Flow, è la flessibilità dei contratti. Affittare agli studenti per 12 mesi è comodo, ma non è l’opzione più redditizia in assoluto. Il modello ottimizzato prevede la firma di contratti studenteschi a 10 mesi (da settembre a giugno). Questo significa che nei mesi di luglio e agosto, l’intero blocco di 25 camere si svuota. E cosa succede a Torino in estate? La città, grazie al suo nuovo posizionamento turistico, agli eventi internazionali e all’assenza di vere alternative alberghiere moderne a prezzi competitivi, è affamata di posti letto per affitti brevi. Le camere, essendo già concepite con un design di lusso, bagni privati e tecnologie smart, vengono convertite per due mesi in un Boutique B&B ad alta rotazione. I flussi di cassa generati in quei 60 giorni estivi spesso eguagliano quattro mesi di normale affitto studentesco, trasformando un buon investimento in una inarrestabile macchina da reddito.
4. L’Asset Nascosto: Il Tesoro dei 20 Posti Auto
In un’operazione immobiliare complessa, sono spesso gli Ancillary Assets (gli asset accessori) a definire il successo totale del deal. Il progetto di Corso Francia include un elemento di eccezionale scarsità urbana: 20 posti auto privati.
Se conoscete Torino, e in particolare la densità di Corso Francia e delle sue traverse, sapete che il parcheggio è un lusso estremo. Questi 20 posti auto rappresentano una leva di liquidità indipendente dall’operazione principale dello studentato. Come investitori, avete due strade, entrambe altamente profittevoli:
-
Locazione Separata (Yield Add-On): Potete decidere di non includere i posti auto nell’affitto della camera allo studente (che spesso non possiede un’auto o usa i mezzi pubblici), e affittarli separatamente a professionisti, notai, medici o residenti della zona, creando un flusso di reddito passivo costante e del tutto slegato dalle dinamiche universitarie.
-
Vendita Frazionata (Cash Out Immediato): Volete abbassare ulteriormente la vostra esposizione finanziaria? Un posto auto in quella zona ha un valore di mercato altissimo. Vendendo i parcheggi singolarmente, potete generare immediatamente diverse centinaia di migliaia di euro di ulteriore liquidità, che andrà a sommarsi ai 1,6 milioni del PNRR, riducendo il costo reale del vostro investimento cielo-terra a una frazione irrisoria del suo valore nominale.
5. Risk Management: Perché 80 Studenti sono Meglio di 1 Multibillionaire
Una delle obiezioni classiche di chi approccia i grandi investimenti immobiliari per la prima volta è legata alla gestione degli inquilini. L’idea di gestire 80 studenti può spaventare. Si pensa al caos, alla morosità, ai danni.
Questo è il limite di chi pensa con le categorie dell’affitto residenziale di massa. Nel segmento Luxury Student Housing, le regole cambiano radicalmente.
Il Frazionamento del Rischio: Immaginate di comprare un super-attico in centro a Torino per 3 milioni di euro e di affittarlo a un alto dirigente a 10.000 euro al mese. Se il dirigente viene trasferito o smette di pagare, il vostro reddito scende da 10.000 a zero in un secondo. Siete esposti al 100% su un solo individuo. Nello studentato di Corso Francia, il vostro reddito è parcellizzato su 80 teste. Se uno studente (o due, o tre) disdice o ritarda, il vostro impatto sul flusso di cassa mensile è quasi impercettibile (una flessione dell’1 o 2%). È la più perfetta forma di diversificazione del rischio (Risk Hedging) applicata al Real Estate.
L’Insolvenza Zero: Chi firma i contratti d’affitto? Non gli studenti diciannovenni, ma i loro genitori. Famiglie altospendenti, spesso internazionali, che per garantire ai figli un ambiente di studio prestigioso e sicuro sono abituate a pagare sei mesi o un anno intero di canone in anticipo. Il rischio di insolvenza, in questo specifico target demografico e con contratti blindati, è statisticamente nullo.
La Gestione “Hands-Off”: L’investitore che acquista un asset del genere non deve cambiare le lampadine né rincorrere le bollette. Operazioni come questa nascono per essere consegnate “chiavi in mano” a una società di Property Management istituzionale. La società si occupa delle pulizie, della manutenzione, dei contratti, del marketing e della conversione estiva in B&B. Trattiene una percentuale (ampiamente assorbita dai margini enormi creati dalla leva del PNRR) e vi versa i dividendi trimestrali netti. Voi diventate i beneficiari finali di un asset finanziario, non i portinai di un palazzo.
6. La Strategia d’Uscita (Exit Strategy): L’Appetito dei Fondi Istituzionali
Il ciclo di vita di un investimento perfetto deve sempre prevedere un’uscita trionfale. Cosa farete di questo asset tra cinque o sette anni?
Nel panorama immobiliare europeo, il settore che attira i maggiori flussi di capitali dai grandi fondi d’investimento (REITs, fondi pensione, Private Equity) è proprio lo Student Housing. I fondi amano gli studentati perché offrono rendimenti stabili, indicizzati all’inflazione e resilienti alle crisi macroeconomiche (l’educazione superiore non si ferma mai).
Tuttavia, i grandi fondi non comprano cantieri e non amano la burocrazia dello sviluppo. Loro cercano operazioni Core o Core Plus: immobili già costruiti, già messi a reddito, con uno storico dimostrabile di Cash Flow stabilizzato.
Voi, acquistando oggi il blocco di Corso Francia e mettendolo a regime, state “impacchettando” il prodotto esatto che i fondi istituzionali cercheranno disperatamente domani. Tra qualche anno, potrete vendere l’intero Cielo-Terra a un fondo internazionale. E non lo venderete al prezzo del costo di costruzione, ma applicando un moltiplicatore (Cap Rate) basato sugli altissimi redditi che la struttura ha dimostrato di generare.
Avrete comprato a 3 milioni (impiegandone 1,4 vostri), avrete incassato anni di canoni massimizzati, e rivenderete l’asset a un valore nettamente superiore. È l’apoteosi della creazione di valore.
Conclusione: Il Costo dell’Esitazione
L’operazione dello Studentato in Corso Francia è l’epitome di ciò che significa “Finanza Immobiliare Avanzata”. Non vi stiamo proponendo l’acquisto di un insieme di mattoni e finestre. Vi stiamo sottoponendo un motore finanziario ingegnerizzato per massimizzare il ritorno sul capitale sfruttando un incentivo statale a fondo perduto che non ha precedenti nella storia recente, azzerando contemporaneamente il rischio di sviluppo.
Tuttavia, le finestre di opportunità nel Wealth Management sono per loro natura effimere. Il cantiere sta chiudendo, i 30 giorni alla consegna sono scattati e, di conseguenza, la finestra temporale per accedere ai bandi PNRR è in esaurimento. Questo è un asset che non rimarrà sul mercato a lungo. Un investitore razionale, di fronte a 1.600.000 euro di rientro immediato su un esborso di 3.000.000 per un immobile a reddito in una zona Premium di Torino, non chiede “se” farlo, chiede “dove firmare”.
Il momento della teoria è finito, il momento dell’allocazione del capitale è ora. Il mercato premia chi agisce con precisione chirurgica prima che la massa comprenda il valore del deal.