Nel mondo degli investimenti immobiliari retail, l’orizzonte temporale è spesso confuso con l’eternità. Il piccolo risparmiatore compra un appartamento con l’idea vaga di “tenerlo per sempre”, sperando che un giorno, forse, si rivaluti, o di lasciarlo in eredità. Nel Corporate Finance e nel Wealth Management istituzionale, questa logica è considerata dilettantismo finanziario puro.
Prima ancora di firmare un preliminare di acquisto, l’investitore professionale ha già pianificato, strutturato e calcolato la sua Exit Strategy (Strategia di Uscita). Sa esattamente a chi venderà l’asset, quando lo venderà e con quale multiplo sul capitale investito.
In Ravizza & Partners, non vi proponiamo l’acquisizione del cielo-terra da 3.000.000 di euro in Corso Francia a Torino (con i suoi 1.600.000 euro di contributi PNRR a fondo perduto) affinché diventiate dei “padroni di casa” a vita. Vi stiamo fornendo l’accesso a un’infrastruttura finanziaria progettata per essere stabilizzata e, nel medio termine, venduta a premio sul mercato istituzionale europeo.
In questo articolo conclusivo, abbandoniamo l’ingegneria architettonica e ci addentriamo nella pura matematica finanziaria. Vi spiegheremo perché i grandi fondi immobiliari hanno un disperato bisogno del vostro asset e come la matematica della valutazione istituzionale garantirà al vostro capitale una via d’uscita trionfale.
1. La Fame Istituzionale: Perché i Fondi Comprano “PBSA”
Per capire la vostra Exit Strategy, dovete prima capire chi è il vostro acquirente finale (il Target Buyer). Tra 3, 5 o 7 anni, quando deciderete di monetizzare la vostra operazione, non metterete un annuncio per cercare un privato cittadino. Il vostro interlocutore sarà un REIT (Real Estate Investment Trust), un Fondo Pensione nordeuropeo o una SGR (Società di Gestione del Risparmio) focalizzata sul Private Equity.
Questi colossi gestiscono miliardi di euro e hanno un problema enorme: devono allocare la liquidità. Negli ultimi anni, a causa della crisi degli uffici (dovuta allo smart working) e del retail fisico (e-commerce), i fondi hanno spostato massicciamente i loro capitali verso le asset class alternative. In cima alla lista c’è il PBSA (Purpose-Built Student Accommodation), ovvero lo Student Housing d’eccellenza.
Torino, come abbiamo analizzato, è un mercato “core” in piena espansione accademica (Politecnico, ESCP), ma soffre di una cronica e gravissima carenza di posti letto istituzionali. I fondi lo sanno. Hanno i radar puntati sulla città e hanno mandati di acquisizione multimilionari. Ma c’è un ostacolo: i fondi hanno regole di ingaggio rigidissime.
2. Il “Development Risk”: Quello che i Fondi Odiano
Perché un grande fondo d’investimento londinese o canadese non viene oggi a Torino a comprarsi un palazzo vuoto, ristrutturarlo e farsi lo studentato da solo?
La risposta si riassume in due parole: Development Risk (Rischio di Sviluppo). I grandi fondi istituzionali “Core” o “Core-Plus” non sono costruttori. Hanno il terrore della burocrazia italiana, dei ritardi dei cantieri, dell’inflazione sui materiali edili e delle incertezze urbanistiche. Non vogliono aspettare tre anni per vedere il primo flusso di cassa, né vogliono accollarsi il rischio di non ottenere i fondi governativi (come il PNRR) per un vizio di forma o un ritardo nella consegna.
Loro vogliono Asset Stabilizzati. Vogliono acquistare una macchina da soldi già perfettamente oliata, con i motori a pieni giri. Vogliono vedere uno storico documentato (il Track Record) di tre anni di canoni incassati, liste d’attesa piene, assenza di morosità e costi di gestione (OPEX) chiari e certificati.
Ed è esattamente qui che entrate in gioco voi. L’operazione di Corso Francia vi posiziona nel ruolo più redditizio della catena del valore immobiliare: il Value-Add Investor.
Acquistando oggi l’immobile (che sarà finito e pronto in soli 30 giorni), voi assorbite quell’ultimo miglio di operatività che il fondo rifiuta. Incassate il fondo perduto del PNRR, affidate la gestione al Property Manager istituzionale e lasciate che l’asset vada “a regime”. Tra pochi anni, il vostro edificio non sarà più un “progetto immobiliare”. Sarà un prodotto finanziario maturo, con 80 teste paganti e un bilancio impeccabile. Esattamente ciò che il Fondo è disposto a pagare a peso d’oro.
3. La Matematica dell’Exit: Cos’è la “Compressione del Cap Rate”
Come si calcola il prezzo di vendita a un Fondo? Non si guarda al costo dei mattoni, né ai “prezzi medi di zona”. Si utilizza il Metodo della Capitalizzazione Finanziaria.
La formula è semplice ma brutale: Valore dell’Asset = NOI (Reddito Operativo Netto) / Cap Rate (Tasso di Capitalizzazione)
Il Cap Rate è il rendimento percentuale che un investitore pretende per acquistare quel flusso di cassa, in base al rischio percepito. Più il rischio è basso, più il Cap Rate scende. E se il divisore scende, il Valore dell’Asset esplode verso l’alto.
La Creazione del Valore
-
Massimizzazione del NOI: Come abbiamo visto, grazie al layout a 25 camere, all’assenza di morosità (target altospendente) e all’efficienza energetica estrema (che abbatte i costi), il vostro NOI è pompato al massimo livello ingegneristicamente possibile per quel volume.
-
La Compressione del Cap Rate: Quando metterete sul mercato l’asset stabilizzato, il Fondo percepirà un rischio bassissimo (location “Prime” in Corso Francia, immobile nuovo, reddito garantito, classe energetica top). Pertanto, sarà disposto ad accettare un Cap Rate più basso (ad esempio il 5% o il 4,5%) pur di assicurarsi l’asset.
Se il vostro immobile genera, ipotizziamo prudenzialmente, 300.000 euro di NOI all’anno, e il fondo lo capitalizza al 5%, il valore di uscita è di 6.000.000 di euro. Questo meccanismo si chiama “Compressione del Cap Rate”, ed è il segreto meglio custodito con cui i Family Office moltiplicano i patrimoni. Voi non vendete i muri; vendete la certezza del rendimento. E i fondi pagano un Premium Price altissimo per la certezza.
4. Il “Filtro ESG”: Perché Corso Francia Passa l’Esame
C’è un ulteriore sbarramento che decima il mercato immobiliare e che, simultaneamente, fa schizzare alle stelle il valore del vostro futuro asset. Si chiama ESG (Environmental, Social, and Governance).
I grandi capitali istituzionali (soprattutto i fondi pensione e le SGR quotate) oggi non possono fisicamente acquistare immobili che non rispettino severissimi parametri ambientali, anche se l’immobile fosse economicamente super-performante. I loro mandati interni e le normative europee (la Taxonomy UE) glielo vietano.
Se, tra cinque anni, un fondo cerca uno studentato a Torino e trova un palazzo degli anni ’60 riadattato alla bell’e meglio, con una classe energetica D o E, semplicemente scarterà il dossier. Acquistarlo significherebbe dover stanziare milioni in Capex per adeguarlo, rovinando il piano finanziario.
L’immobile di Corso Francia, al contrario, nasce nel 2026 come infrastruttura d’avanguardia.
-
Pompe di calore ad alta efficienza.
-
Zero emissioni in loco.
-
Piena conformità al principio europeo DNSH (Do No Significant Harm), pre-requisito per aver ottenuto i fondi PNRR.
Quando aprirete la “Data Room” per la vendita, i revisori del Fondo troveranno un asset energeticamente inattaccabile. Questo “Green Premium” vi posizionerà istantaneamente in cima alla lista delle acquisizioni istituzionali italiane, azzerando la concorrenza degli immobili obsoleti.
5. Il Modello Ibrido (10+2) come Leva di Negoziazione
Quando vi siederete al tavolo delle trattative con il Fondo, avrete un’ulteriore, decisiva carta da giocare: l’extra-rendimento del modello Hospitality.
La stragrande maggioranza degli studentati in Europa subisce un calo di redditività fisiologico nei mesi estivi. È un costo che i fondi mettono già a bilancio. Ma la vostra struttura non è un dormitorio; è un complesso di 25 Suite Premium con bagno privato e domotica avanzata.
Come analizzato nei nostri approfondimenti, nei mesi di luglio e agosto la struttura si trasforma (grazie alla flessibilità del Property Manager) in un Boutique B&B ad alto rendimento, intercettando il flusso turistico su Corso Francia. Quando mostrerete ai buyer istituzionali che l’asset non solo ha un’occupazione del 100% durante l’anno accademico, ma genera un “Boost” di cassa del +40% nei due mesi di off-season universitaria, il valore negoziale dell’operazione salirà ulteriormente. State vendendo due business in uno: istruzione ed hotellerie di lusso.
6. Il Moltiplicatore PNRR sul Ritorno sul Capitale (MOIC)
Per chiudere il cerchio della strategia, dobbiamo unire l’Exit Strategy con il punto di ingresso, perché è qui che si genera il vero capolavoro matematico.
In finanza, la metrica suprema non è quanto si guadagna in termini assoluti, ma il MOIC (Multiple on Invested Capital): quante volte avete moltiplicato il denaro che avete effettivamente tirato fuori di tasca vostra.
Ricapitoliamo l’esposizione:
-
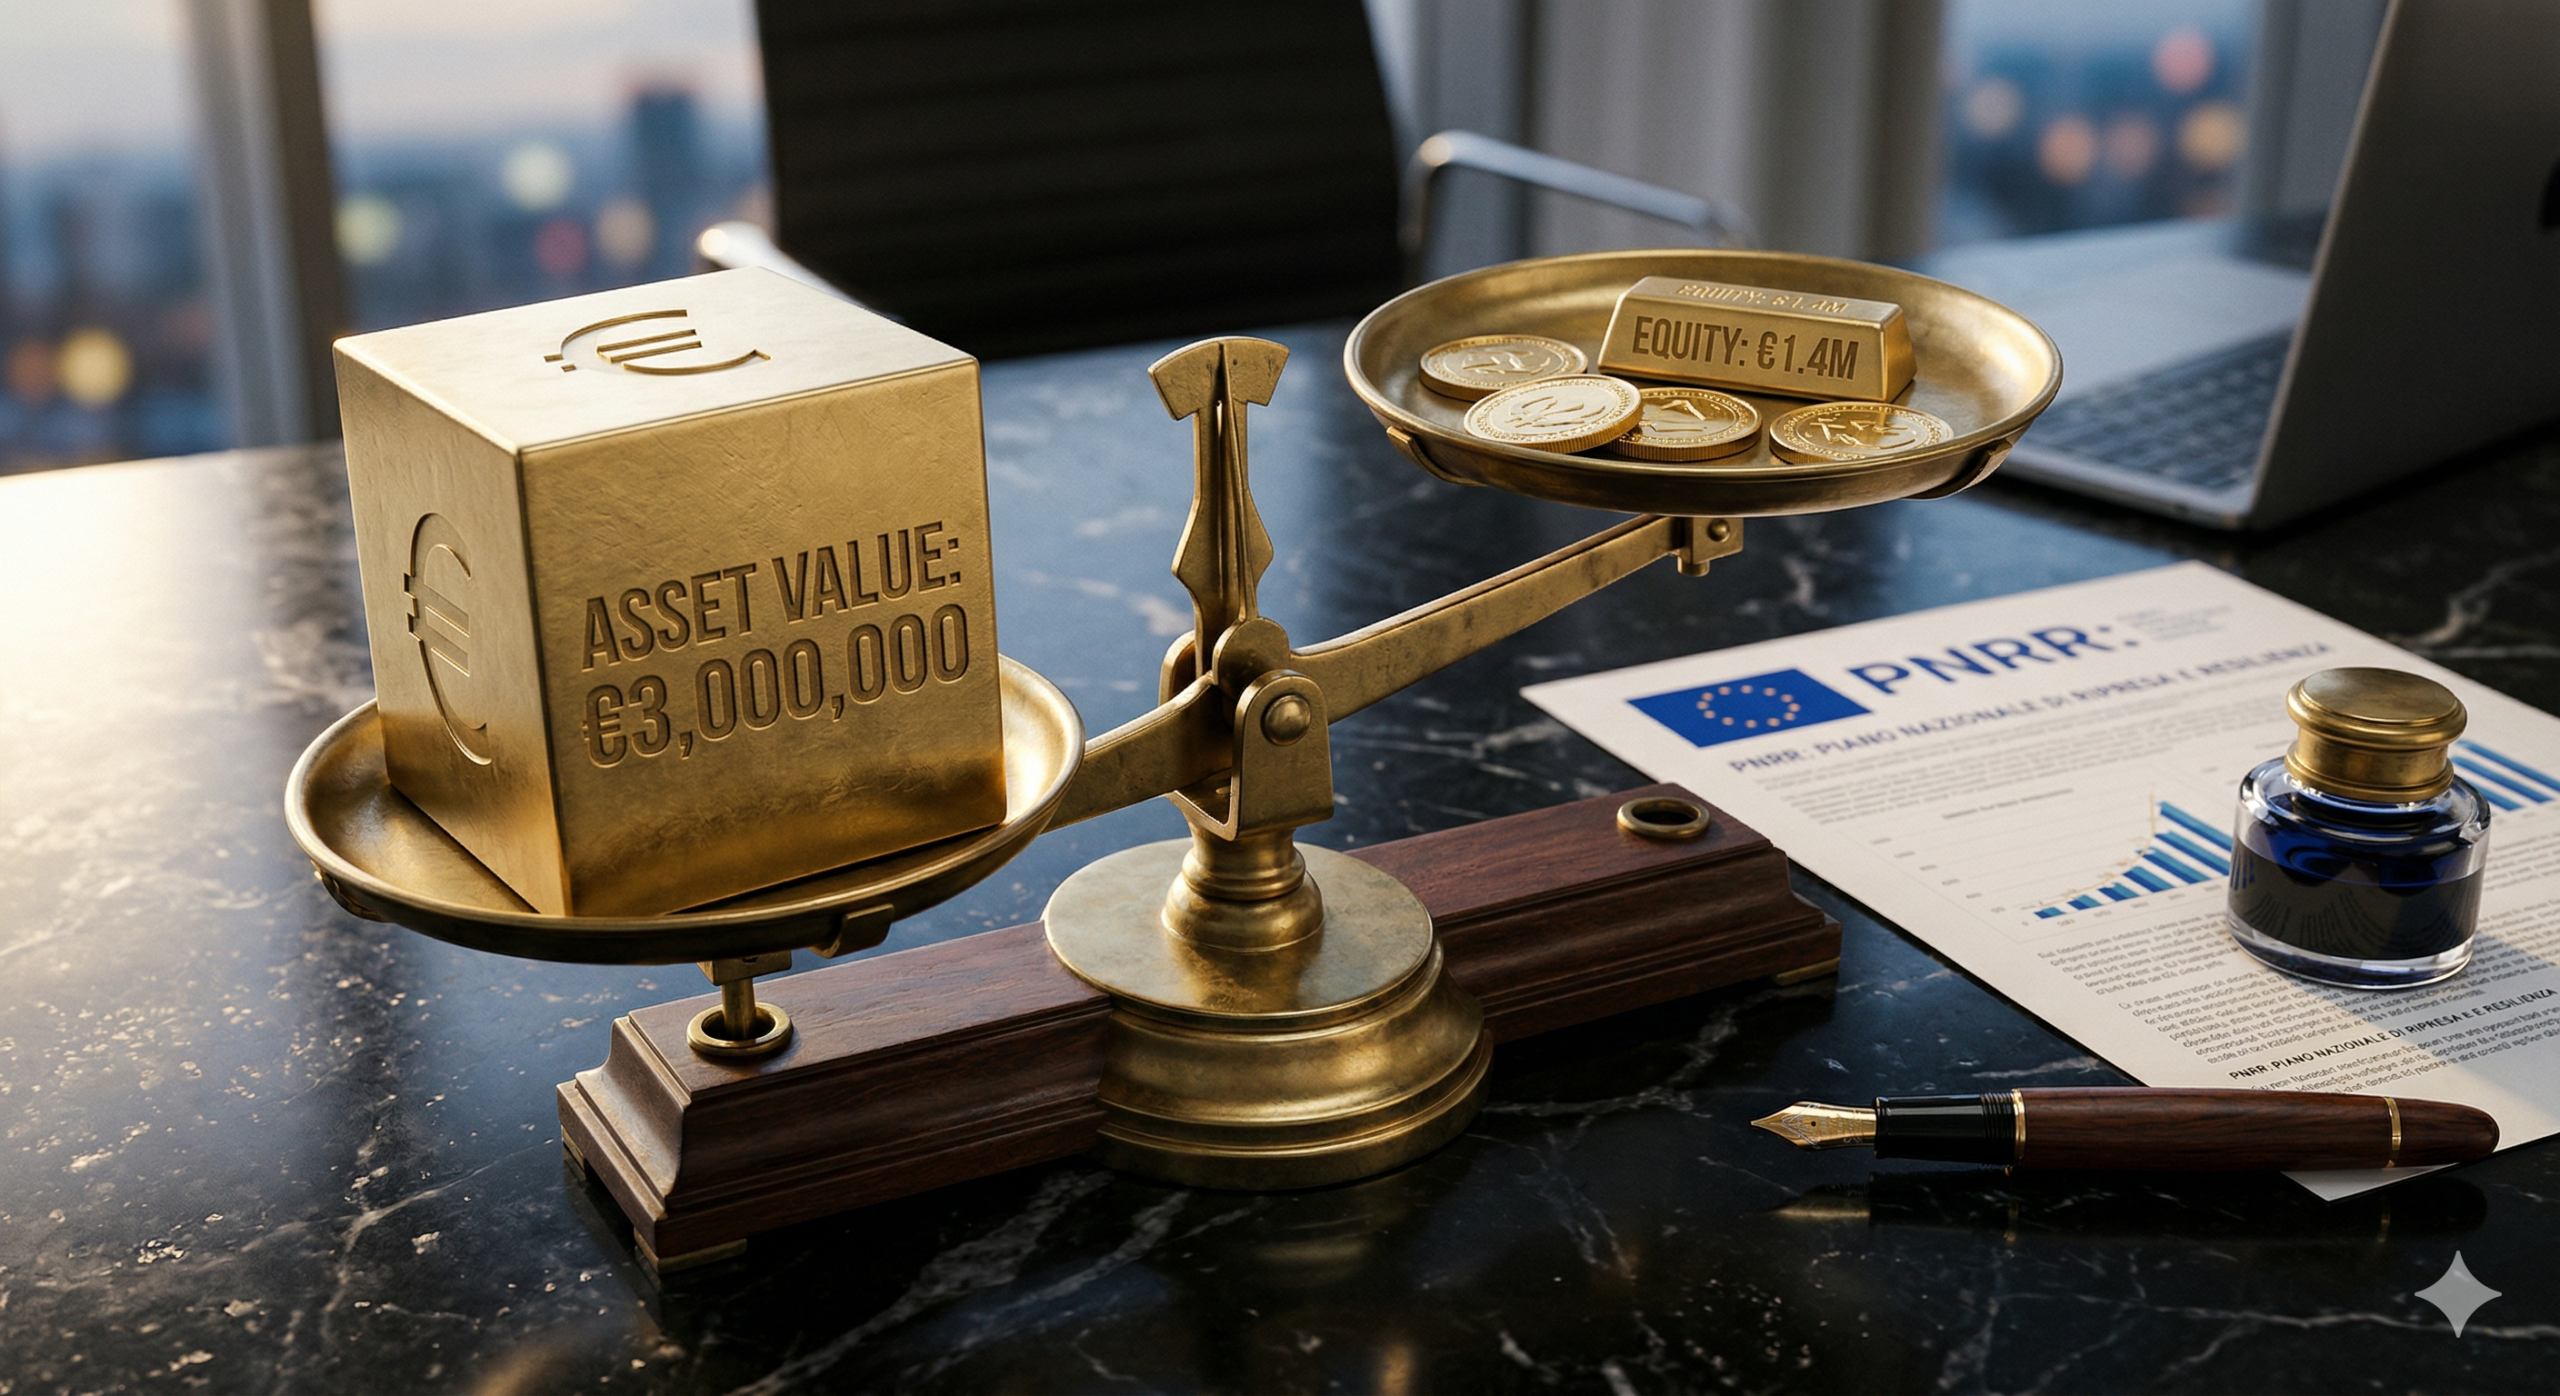
Prezzo di Acquisto (Asset Value): 3.000.000 €
-
Contributo PNRR (Fondo Perduto incassato subito): 1.600.000 €
-
Vostro Capitale Reale di Rischio (Equity): 1.400.000 €
Durante gli anni di gestione, l’asset (finanziato magari con un mutuo bancario ottimizzato) si ripaga da solo grazie agli enormi flussi di cassa generati dagli 80 posti letto, generando al contempo ricchi dividendi periodici.
Arriva l’anno dell’Exit. Vendete l’asset stabilizzato al Fondo Istituzionale. Il fondo, applicando il Cap Rate ai flussi massimizzati, valuta l’immobile, ad esempio, 4.500.000 € (una rivalutazione conservativa per un asset a reddito istituzionalizzato).
Voi incassate 4,5 Milioni. Ma il capitale “vostro” che avevate messo a rischio all’inizio, al netto del PNRR, era solo 1,4 Milioni. Avete incassato rendite per anni, e al momento dell’uscita, avete triplicato o quadruplicato il capitale reale investito.
L’impalcatura governativa del PNRR ha agito come una fionda, permettendovi di acquisire a “sconto artificiale” e rivendere a prezzo pieno di mercato istituzionale. Questo livello di asimmetria finanziaria è tecnicamente impossibile nel mercato libero senza l’intervento della finanza agevolata statale.
Conclusione: Il Passaggio di Consegne
L’investimento immobiliare istituzionale è una staffetta. C’è chi prende il rischio di sviluppo (il costruttore), c’è chi stabilizza l’asset (il Value-Add Investor), e c’è chi lo mette a bilancio per decenni (il Fondo Pensione).
In questa operazione, il rischio di costruzione è già stato assorbito. L’immobile sarà completato tra 30 giorni netti. Non ci sono sorprese. Non ci sono varianti in corso d’opera. Il vostro ruolo è subentrare nell’esatto momento di massima efficienza: ritirare le chiavi, incassare i 1,6 Milioni del PNRR, e lasciare che i professionisti del Property Management portino a regime le 25 Suite.
Corso Francia non è un “acquisto immobiliare”. È il posizionamento chirurgico di capitale all’interno di una catena di montaggio finanziaria che culminerà, matematicamente e inesorabilmente, nell’acquisizione da parte dei pesi massimi dell’economia globale.
Il momento di prendere posizione è oggi. La via d’uscita è già scritta.
I modelli di valutazione di Exit Strategy, le proiezioni del Cap Rate a 5 anni e l’istruttoria finale per l’accesso ai fondi PNRR sono disponibili per una consultazione riservata. Il cantiere chiude tra 30 giorni. La invitiamo a fissare un incontro definitivo.